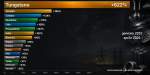
Ci sono numeri che possono spaventare. Tra il 2020 e il 2025 le riserve stimate di terre rare, calcolate in anni di produzione residua, sono passate da 500 a 218 anni. È la fotografia di un mondo che ha deciso di accelerare bruscamente il consumo dei materiali che servono a costruire tutto ciò che chiamiamo transizione energetica e armi.
I dati provenienti da USGS, OPEC e la NEA (Nuclear Energy Agency) definiscono una classifica di quanti anni di vita utile restano alle principali materie prime.
| Materia prima | Anni di riserva 2020 | Anni di riserva 2025 | Variazione (anni) |
|---|---|---|---|
| Terre rare | 500 | 218 | -282 |
| Litio | 255 | 128 | -127 |
| Uranio | 121 | 90 | -31 |
| Petrolio | 61 | 58 | -3 |
| Gas naturale | 51 | 51 | 0 |
| Cobalto | 50 | 39 | -11 |
| Rame | 42 | 43 | +1 |
| Argento | 21 | 23 | +2 |
| Oro | 17 | 20 | +3 |
Terre rare, litio e uranio
Il paradosso delle terre rare è che non sono affatto rare in natura, ma sono difficili da estrarre in modo economicamente sensato e concentrate in poche giurisdizioni. Il crollo da 500 a 218 anni di supply life non racconta un esaurimento geologico imminente, ma un’accelerazione della domanda legata a motori elettrici, turbine eoliche e sistemi di difesa che negli ultimi anni hanno smesso di essere nicchie industriali per diventare priorità strategiche di stato.
Il litio segue a ruota, con una discesa da 255 a 128 anni di riserve stimate, con 127 anni persi, quasi la metà del totale disponibile solo cinque anni prima. È la conseguenza diretta della corsa alle batterie, un settore che ha moltiplicato la domanda molto più velocemente di quanto l’industria estrattiva riuscisse a rispondere con nuovi progetti minerari. L’uranio, invece, passa da 121 a 90 anni, una flessione di 31 anni che va letta insieme al ritorno di interesse verso il nucleare come fonte a basse emissioni, complice anche la crescita della domanda energetica legata ai data center e all’intelligenza artificiale. Tra i minerali critici, solo il cobalto mostra un cambiamento più contenuto, con una riduzione di 11 anni (da 50 a 39), segno che la sua domanda, pur in crescita, non ha ancora conosciuto lo stesso strappo.
Petrolio, rame e oro: un mondo che non cambia
Nel caso di altre materie prime, la storia si ribalta completamente. Il petrolio perde appena 3 anni di riserve stimate (da 61 a 58), il gas naturale resta praticamente fermo (da 51 a 51 anni) e il rame passa addirittura da 42 a 43 anni, un lieve aumento nonostante sia uno dei metalli più richiesti dall’elettrificazione globale.
Ancora più sorprendente, in apparenza, l’andamento dei metalli preziosi: l’argento sale da 21 a 23 anni e l’oro da 17 a 20. Non perché si scoprano meno usi per questi materiali, ma perché la loro filiera è matura, diversificata geograficamente e capace di rispondere con nuovi progetti quando i prezzi salgono.
Una crisi che riguarda pochi materiali, non tutte le materie prime
Il messaggio più utile di questi dati non è che “le risorse finiscono“, ma che la crisi è selettiva visto che colpisce esattamente i materiali su cui si regge l’agenda industriale e geopolitica dei prossimi vent’anni.
Terre rare, litio e uranio non sono scarsi per natura, ma lo stanno diventando per un mix di domanda concentrata, filiere di raffinazione poco diversificate e investimenti minerari che arrivano sempre troppo tardi rispetto alla crescita dei consumi. Il vero collo di bottiglia non è il minerale nel sottosuolo, ma la capacità industriale di trasformarlo, spesso concentrata in uno o due paesi che possono usarla come leva negoziale. I numeri di USGS, OPEC e NEA non predicono un collasso, ma raccontano con chiarezza dove si stanno spostando gli interessi, i conflitti commerciali e, alla fine, il potere.
METALLIRARI.COM © ALL RIGHTS RESERVED